Guilherme Pedrozo
Advocacia Tributária · OAB 79.975
Direito Tributário · Isenção de IR
Aposentado, reformado ou pensionista com doença grave pode ter isenção do Imposto de Renda.
Deixe de pagar o imposto todo mês e recupere o valor descontado nos últimos cinco anos — com análise técnica e atendimento próximo.
O que a lei garante
Um direito previsto em lei, confirmado pelos tribunais.
Isenção mensal
O desconto de IR sobre a aposentadoria, reforma ou pensão deixa de existir.
Restituição de 5 anos
Devolução do imposto pago indevidamente, corrigido pela Selic.
Sem sintomas atuais
Não é exigido que a doença esteja ativa hoje (Súmula 627 do STJ).
Laudo particular
Na via judicial, o laudo do seu médico é suficiente (Súmula 598 do STJ).
Requisitos
Três condições, ao mesmo tempo.
- 1
Estar inativo
Aposentado, pensionista, reformado ou da reserva. Quem ainda trabalha não tem direito.
- 2
Renda previdenciária
Vale para aposentadoria, pensão e previdência complementar. Aluguéis e outras rendas seguem tributados.
- 3
Doença prevista em lei
Diagnóstico de uma das doenças da lista — mesmo que surgida após a aposentadoria.
Doenças previstas
- Neoplasia maligna (câncer)
- Cardiopatia grave
- Doença de Parkinson
- Alienação mental (inclui Alzheimer)
- Esclerose múltipla
- Cegueira (inclusive monocular)
- Nefropatia grave
- Hepatopatia grave
- Paralisia irreversível e incapacitante
- Espondiloartrose anquilosante
- Tuberculose ativa
- Hanseníase
- Moléstia profissional
- Doença de Paget avançada
- Contaminação por radiação
- AIDS
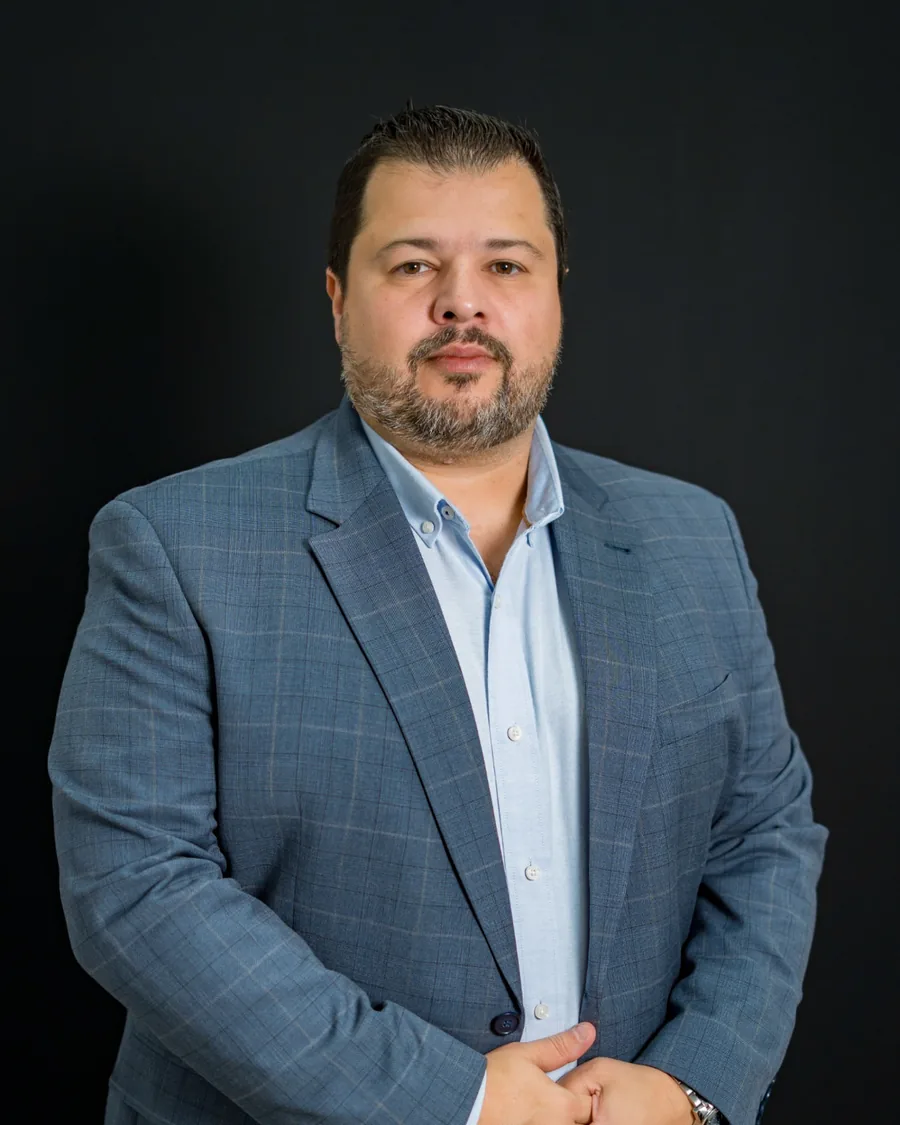
Profissional responsável
Dr. Guilherme Pedrozo da Silva
Advogado tributarista · OAB 79.975
Guilherme Pedrozo da Silva é advogado tributarista, professor, palestrante e autor de obras jurídicas, com atuação na advocacia desde 2009 e na docência desde 2013. Possui MBA em Gestão Tributária e ampla experiência em consultoria, planejamento tributário, contencioso administrativo e judicial e Reforma Tributária.
É sócio do escritório João Ernani & Advogados Associados, fundador da GPT Consultoria & Educação Tributária e idealizador da Taxor, plataforma voltada à formação e ao desenvolvimento de profissionais do Direito Tributário.
- Coordenador de Pós-Graduação em Direito Tributário
- Presidente da Comissão de Direito Tributário da OAB de Santa Cruz do Sul/RS
- Membro da Comissão Estadual de Direito Tributário da OAB/RS
- Professor de cursos preparatórios para a OAB, concursos públicos e prática tributária
Uma trajetória marcada pela união entre experiência prática, conhecimento técnico e compromisso com o ensino jurídico de qualidade.
Perguntas frequentes
Respostas simples.
Quem pode pedir a isenção?+
Aposentados (INSS ou servidor público), pensionistas, militares reformados ou da reserva e quem recebe previdência privada, desde que tenham uma das doenças previstas em lei.
Quem ainda trabalha tem direito?+
Não. A isenção vale apenas para quem está aposentado, reformado ou recebe pensão. Salário de quem está na ativa continua tributado.
A doença precisa estar ativa?+
Não. Mesmo que o tratamento já tenha terminado e não haja sintomas, o direito permanece.
E se a doença surgiu depois da aposentadoria?+
Não há problema. A isenção vale a partir da data do diagnóstico.
Consigo receber o imposto que já paguei?+
Sim. É possível pedir a devolução do que foi descontado nos últimos cinco anos, com correção.
Preciso de laudo do médico do INSS?+
Na via administrativa costuma ser exigido laudo oficial. Na Justiça, o laudo do seu médico particular é aceito.
Outras rendas também ficam isentas?+
Não. Aluguéis, trabalho autônomo e outras rendas continuam sendo tributados normalmente.
Herdeiros podem pedir?+
Sim. Em caso de falecimento, a família pode pedir a restituição do imposto pago indevidamente.
Converse diretamente com o advogado.
Atendimento pessoal e reservado, pelo WhatsApp, por e-mail ou no escritório.